







銀債不應該是定期存款
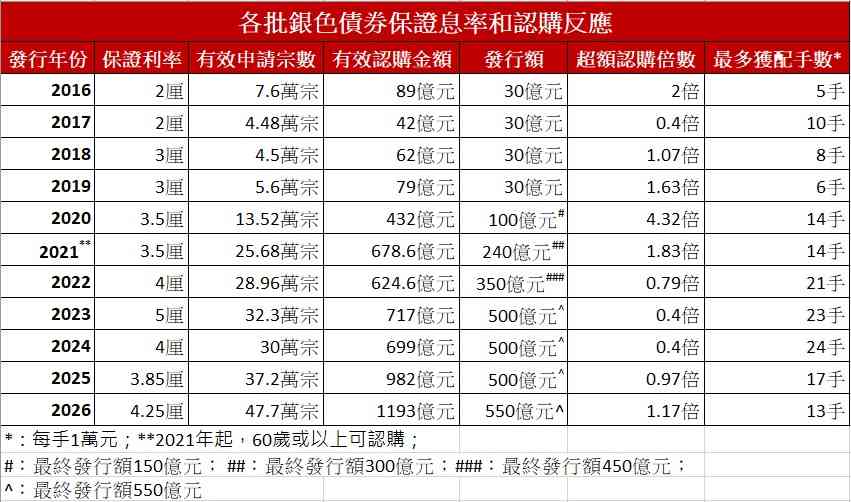
第11批銀債有了分配結果,今次無論是認購人數和認購額都創了新高,而每人獲配的手數,卻是自2021年起放寬至60歲人士可以認購後的新低(見附表)。
老實說,我是感到很失望的,因為最高獲配手數只有13手,即13萬元。大部分認購人士,如果認購額高於13萬元,最多也只能分到13手(抽中的話),否則就只有12手。
我有朋友把2023年獲分配的23萬元銀債(當年他有幸抽多一手),全數拿去抽今年的銀債,結果只分到12手,即是剩下的11萬元,要自己去造定期了。
我的即時反應是,明年的銀債發行規模,真的要加碼了。我這位朋友年年都有認購銀債,現時手上持有的銀債總額只有51萬元(2024年的23萬元+2025年的16萬元+2026年的12萬元)。如果將這筆錢視為定期存款,或許尚可,但如果視為退休投資工具的一員,就實在太少了。
銀債作為退休投資工具,發行額應大幅加碼,使長者毋須依靠造定期存款賺取收入。(Shutterstock)
我一向鼓吹的三合一退休理財方案,是建議退休人士把資產分成三份,其中一份是定息工具,債券當然是首選,但市場上優質的債券,以及能讓普羅大眾都買到的債券選擇真的不多,幾乎可以說,政府發行的銀債是獨一無二了。但如果每次都只分到10萬元至20萬元,又何來退休收入呢?難道真的只是每月飲多餐茶而已?
我在本欄建議過,如果銀債能令認購者每次都分到大約50萬元,即是退休人士手上長期持有150萬元的銀債(假設只有3年期,也假設年年發行),這就真的可以作為其中一種退休理財工具了。若不,銀債就只能作為定期存款的替代品。
但政府既想發展債務市場,又想普羅退休人士真的有一種安全和穩定的理財工具,那就不應把銀債變成定期存款的替代品,或者說,是和銀行搶存款了。
據報道,今年合資格認購銀債的人數大約247萬,而今次有47.7萬人認購銀債,即是四個合資格人士當中,就有一個認購,這個比例也算高,而且是在持續上升呢!
隨著人口老化,未來只會有愈來愈多人合資格認購,而為了公平起見,用循環配發機制是無可厚非的,但如果發行額未能大幅加碼,對那些有能力的人士,同樣欠一點公道呢!
作者電郵:lkslo@yahoo.com
 Add a comment ...
Comment
暫無回應