
政策解讀 | 內地住房公積金「解鎖」新用途,11萬億元資金能否激活?
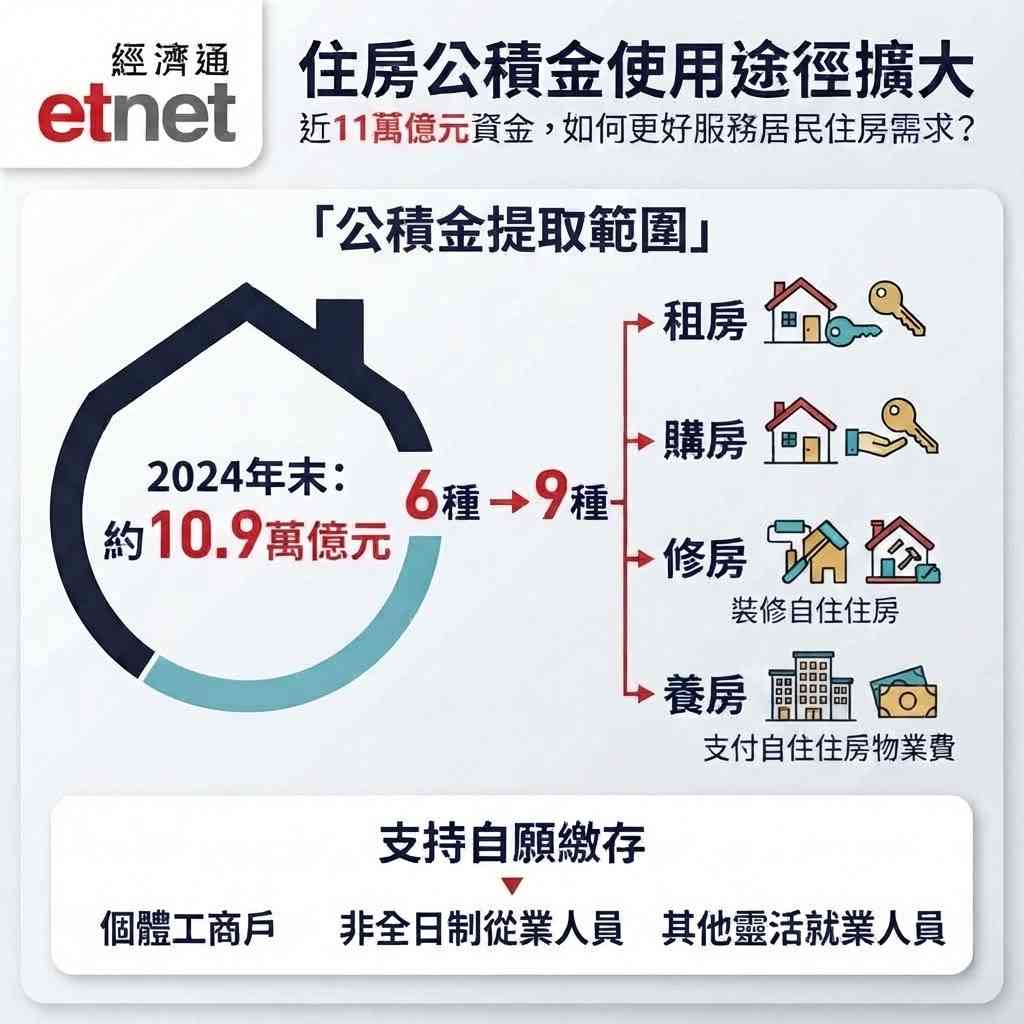
內地最新修訂的住房公積金管理條例自9月20日起正式施行,這是該條例自1999年頒布以來第三次修訂,也是調整範圍最廣的一次。
住房公積金屬於職工基本福利「五險一金」中的「一金」,繳存機制與本港強積金相似,由在職職工與工作單位共同繳存,供款額為薪金的5%至12%;職工購房時除可提取公積金帳戶資金,亦可申請利率低於商業貸款的公積金貸款。帳戶資金原則上不得挪作他用,僅可按條例列明的情形提取。
自1991年上海試點住房公積金制度、1994年全國推廣以來,該制度的核心邏輯始終是以較低融資成本減輕居民的購屋負擔,因此過去的提取和貸款用途高度集中於購房與還貸。本次修訂的主要變化,是公積金使用範圍更寬、繳存覆蓋面更廣。條例第一條便在「維護住房公積金所有者的合法權益」後,新增「更好滿足多樣化住房消費需求」的表述,明確了本次修法的價值取向。
最受關注的變化之一,是將提取情形由6種擴大至9種,納入「裝修自住住房」、「支付自住住房物業費」,並以「國務院批准的其他住房消費情形」作為兜底,為日後增加提取情形留下空間;在租房提取方面,亦取消「房租超出家庭工資收入規定比例」的限制。此外,在繳存覆蓋範圍方面,靈活就業人員、新經濟就業人員等群體獲納入制度安排。
內地最新修訂的《住房公積金管理條例》自9月20日起正式施行,將提取情形由6種擴大至9種。(AP圖片)
公積金制度改革,由買房走向「養房」
過去,公積金主要用於支付買房的首期,對應的是交易發生時的一次性資金需求。裝修、物業費屬於購房後的高頻或階段性支出,此前並不在提取範圍之內。將這兩者納入,意味政策承認住房消費並不止於購房合同和月供,而是涵蓋更長的持有周期。住建部將之概括為「支持租房、購房、修房和養房的全生命周期住房消費」。
換言之,公積金的政策目標正由促成交易,轉向降低居住成本;服務對象也由業主的一次性融資需求,延伸至長期持有住房的日常現金流。
這一轉變背後,是公積金資金的長期閒置。近年來,在貨幣適度寬鬆的背景下,商業銀行住房貸款利率持續下行,公積金貸款利率的利差優勢已由2012年的約200個基點,逐步收窄至約50個基點。隨著貸款功能相對弱化,公積金沉澱資金逐年增長,全國繳存餘額在2024年已逼近11萬億元(人民幣.下同)。
華泰證券研究所所長張繼強認為,本次修訂一方面有利於釋放被動儲蓄、提升消費能力,將部分沉澱資金轉化為居民可支配資金;另一方面推動公積金從「購房融資工具」轉向「住房金融基礎設施」,從「重購輕租」轉向「租購並舉」,從交易端支持轉向全生命周期支持,從單位職工綁定轉向全社會覆蓋,將直接改善住房金融體系的底層效率。
公積金沉澱資金逐年增長,全國繳存餘額在2024年已逼近11萬億元人民幣。(AP圖片)
專家:理論上可拉動3606億元消費
不過,提取範圍擴大的意義,更多在於重新配置存量資金,而非直接刺激房屋成交:物業費通常金額不高,且與新房、二手房成交沒有直接對應關係;裝修雖可能形成較大金額支出,但受惠的主要亦是已置業家庭的局部改造、家裝及耐用品消費,未必足以促使觀望者入市。
這次修訂真正觸及的,是公積金帳戶長期存在的低流動性與使用錯配問題。張繼強指出,公積金制度被動抬高了居民在初次分配中的儲蓄率,職工工資的5%-12%被鎖定在公積金帳戶中,降低了當期可支配收入和消費傾向。本次修訂擴大提取範圍、降低提取門檻、打通租房與貸款的銜接堵點,部分沉澱資金可由「死錢」轉化為居民可支配的「活錢」。
據東吳證券首席經濟學家蘆哲測算,通過租房提取擴容、使用場景拓展及貸款利率下調三條路徑,公積金改革每年可釋放約5151億元資金。按70%的消費傾向計算,理論上可拉動3606億元消費,提升居民消費增速0.7個百分點。
據東吳證券首席經濟學家蘆哲測算,公積金改革每年可釋放約5151億元人民幣資金。(AP圖片)
進一步放寬提取額度?要看個貸率
今年以來,已有逾20個城市響應公積金制度改革,多地將居家適老化、適幼化改造納入提取範圍。例如,上海自8月21日起支持繳存人提取住房公積金支付購房契稅和購買住房配套車位、儲藏室等。物業費提取方面,蘇州、杭州、西安等地已允許提取住房公積金繳納物業費,年度上限多介乎3000元至5000元。裝修提取則普遍取決於發票面值、提取比例和次數限制等條件。
各地能否進一步放寬提取額度和條件,則取決於當地公積金資金池的餘糧,其中個貸率是重要指標。個貸率是住房公積金個人住房貸款餘額與繳存餘額之比,簡單來說就是「已經貸出去的錢」與「公積金池子剩下的錢」的比例;個貸率越高,代表可動用資金越少。業內普遍認為,個貸率在85%至95%屬流動性適中;低於85%代表流動性過剩、貸款功能弱化;高於95%則意味流動性趨緊,地方在放寬提取或增加貸款投放時須更審慎。
從目前全國重點城市個貸率的整體水平來看,住房公積金資金仍有進一步發揮作用的空間。據上海易居房地產研究院測算,全國26個城市住房公積金個貸率平均為65%。不過,各地公積金年報數據顯示,2025年,重慶、蘇州、常州三地個貸率高於95%,武漢、廈門、寧波、合肥處於85%-95%區間。反映部分城市即使有意跟進新政,也可能受制於資金緊張,難以大幅放寬額度。
撰文:經濟通通訊社記者王寧慧